Хранение, приёмка, штрафы и удержания на Wildberries: как разнести по артикулам
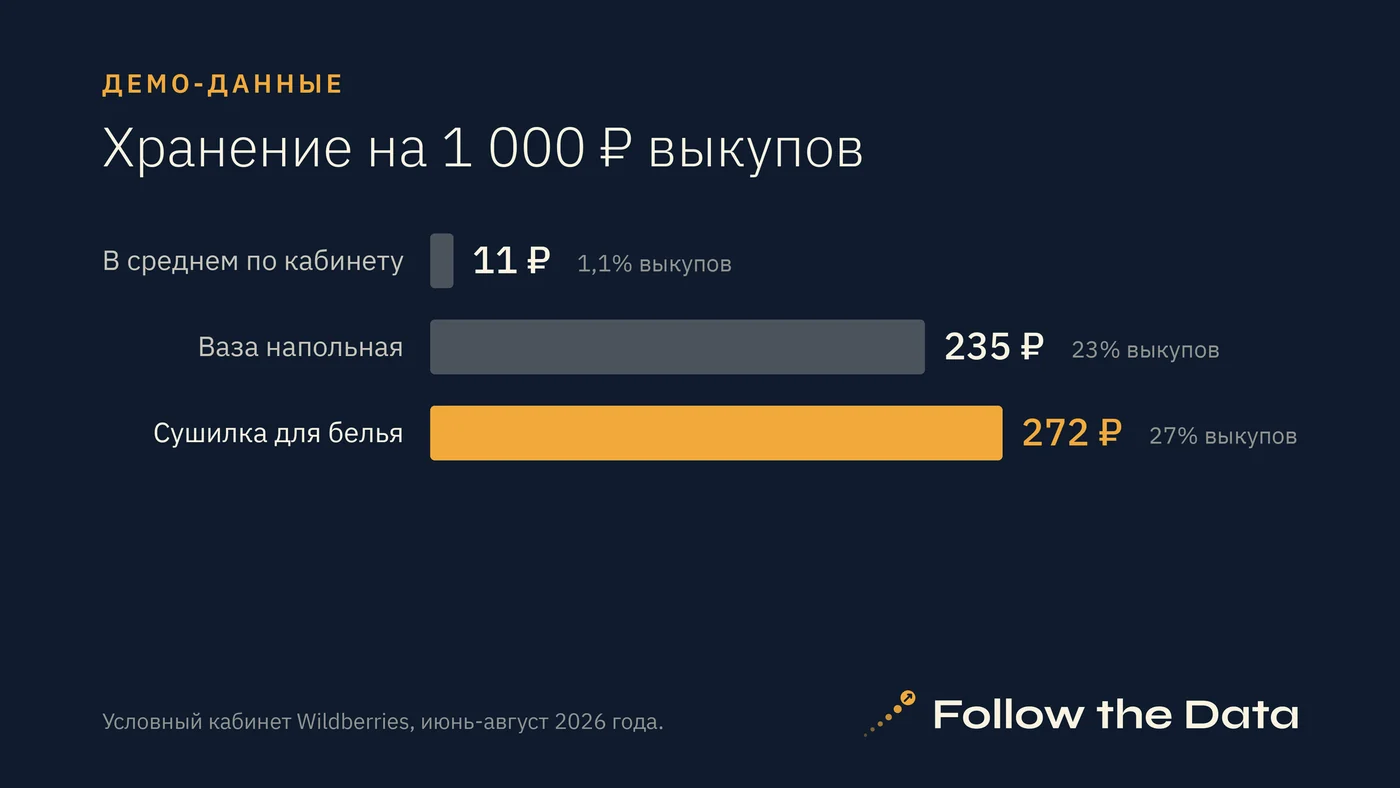
Коротко. Хранение по артикулам берите из отчёта «Платное хранение», вкладка «Отчёт по номенклатурам». Приёмку - из отчёта «Услуга по обработке товара», а если артикула в нём нет, делите приёмку поставки на её товары. Штраф относите на артикул или поставку, за которые он начислен. Удержания разберите по причине: продвижение - в рекламу, подписки и опции тарифа - в общие расходы. По выручке делите только то, что осталось общим. В примере хранение - 1,1% выкупов кабинета, у двух залежавшихся артикулов - 27% и 23%, и при делении по выручке оба из минуса выходят в плюс.
Где эти строки в отчёте
В детализации у каждой статьи своё значение в столбце «Обоснование для оплаты»: «Хранение», «Услуга по обработке товара» (это приёмка), «Штраф» и «Удержания». По справке Wildberries у хранения и удержаний столбцы с информацией о товаре не заполнены: хранение начисляется на дату и к заказу не привязано.
В удержания, по справке, попадают оплата продвижения с баланса, подписка «Джем», минимальный платёж за опции конструктора тарифов. Если делить их «на всех», продвижение ложится и на артикулы, которые не продвигали. В реальном недельном отчёте одного кабинета удержания - половина четырёх статей: 50%, штрафы - 23%, приёмка - 17%, хранение - 10%. Состав удержаний той недели мы не расшифровывали; у себя смотрите причину каждой строки.
Как проверить у себя. Оставьте в детализации строки «Удержания» и посмотрите причину каждой в столбце «Виды доставок, штрафов и корректировок ВВ». Сложите отдельно продвижение и всё остальное.
Хранение: отчёт по номенклатурам
- Откройте «Аналитика» → «Отчёты» → «Платное хранение», период - как у отчёта о реализации.
- На вкладке «Отчёт по номенклатурам» выгрузите Excel со стоимостью хранения по каждому артикулу.
- Сумму строк «Хранение» из детализации за период умножьте на долю каждого артикула в отчёте.
- Разделите хранение артикула на его выкупы в рублях.
Пример - демо-кабинет Wildberries: 40 артикулов, июнь-август 2026 года, данные условные. Хранение за квартал - 114 тыс. ₽, 1,1% выкупов. У двух артикулов иначе:
- сушилка для белья напольная: хранение 9 974 ₽ при выкупах 36 640 ₽ - 27%;
- ваза напольная: 7 373 ₽ при выкупах 31 410 ₽ - 23%.
Вместе это меньше 1% выкупов кабинета и 15% его хранения: в среднем по кабинету их не видно.
На вкладке «Остатки и хранение» демо-дашборда те же два артикула за год, с сентября 2025-го, поэтому там 22% и 20%.
Как проверить у себя. Сравните сумму отчёта по номенклатурам со строками «Хранение» в детализации за те же недели.
Что будет, если делить по выручке
При делении хранения, приёмки, штрафов и прочих удержаний по выручке каждый артикул получает 18 ₽ на 1 000 ₽ выкупов. Сушилке и вазе досталось бы 1,2 тыс. ₽ вместо 17,3 тыс. ₽ (приёмки и штрафов у них нет). Прибыль за квартал:
- сушилка: −5,6 тыс. ₽ с хранением из отчёта, +3,7 тыс. ₽ при делении по выручке;
- ваза: −3,4 тыс. ₽ и +3,4 тыс. ₽.
До хранения оба артикула в плюсе, в минус их уводит хранение. При делении по выручке 16,1 тыс. ₽ ложатся на остальные 38 артикулов, около 0,15% их выкупов, и там незаметны. Про деление «на всех» - раздел 4 статьи о семи местах, где расчёт расходится с деньгами.
Как проверить у себя. Посчитайте прибыль каждого артикула двумя способами и выпишите те, у которых меняется знак.
Приёмка, штрафы и удержания
Приёмка. Отчёт «Услуга по обработке товара» показывает её стоимость за период; есть ли в нём артикул, справка не говорит. Если нет - делите приёмку поставки на её товары по штукам, а если в отчёте стоимость посчитана от объёма - по объёму. В примере приёмка - 27,7 тыс. ₽ за квартал, 14% трёх статей: ошибка способа здесь стоит меньше всего.
Штрафы. Часть штрафов - за товар, например за заниженные габариты упаковки или подмену. Их относите на артикул. Другие - за поставку: за недовоз относите на недовезённые артикулы, за отмену поставки меньше чем за 72 часа - на товары поставки. Если в строке штрафа артикула нет, ищите его по Srid или номеру поставки.
В примере штрафы и прочие удержания есть у 22 артикулов, больше всех - у скатерти: 8,0 тыс. ₽, 4,4% её выкупов. При делении по выручке её прибыль была бы 10,5 тыс. ₽ вместо 3,8 тыс. ₽ - почти втрое больше.
Удержания. Часть штрафов справка показывает в столбцах «Удержание» и «Прочие удержания», например за нарушение срока передачи товара. Их относите так же: за товар - на артикул, за поставку - на её товары. Продвижение - в рекламу, подписки и опции тарифа - в общие расходы. Доставку невыкупов собирают так же, по строкам: статья о логистике невыкупов.
Как проверить у себя. Сверьте сумму по артикулам плюс общее с суммой строк «Хранение», «Услуга по обработке товара», «Штраф» и «Удержания» в детализации за тот же период. Расхождение ищите в строках «Услуга по подготовке короба к складской обработке» и в разовых компенсациях.
Дни запаса или хранение на рубль: что видит каждый признак
У сушилки и вазы на конец квартала лежит товар на 268 тыс. ₽ по себестоимости, хранение за квартал - 6,5% этой суммы.
Залежь видна и по дням запаса: средний остаток, делённый на выкупы в день. У сушилки 828 дней, у вазы 1 090, у остальных 38 артикулов медиана - 40.
Оба признака - дни запаса и хранение на рубль выкупов - выделяют эти два артикула одновременно, с первых недель данных демо: они начинаются в сентябре 2024 года. Только хранение на рубль находит плед: запас у него 76 дней, а хранение - 39 ₽ на 1 000 ₽ выкупов, в 3,5 раза больше среднего. Плед при этом в минусе и без хранения.
Дни запаса нужны, чтобы решить, что распродавать, хранение по артикулам - чтобы прибыль артикула была верной.
Как проверить у себя. Раз в месяц выписывайте артикулы, у которых хранение на 1 000 ₽ выкупов втрое выше среднего, и ставьте рядом их дни запаса. Запас больше 90 дней при медиане около 40 - повод смотреть артикул отдельно.
Вопросы
Хранение - около 1% выкупов. Стоит ли его разносить?
Да. По кабинету это около 1%, но у двух артикулов примера - 27% и 23% выкупов, а по выручке они выглядят прибыльными.
Отчёт по номенклатурам не совпал с детализацией. Чему верить?
Деньги - из детализации: в ней начисления и списания с баланса. Отчёт о хранении справка называет справочным, из него берите только доли артикулов.
Куда относить оплату продвижения из удержаний?
В расходы на рекламу тех артикулов, которые продвигали.
Как понять, держать ли залежавшийся товар?
Сравните хранение со стоимостью товара и посчитайте, за сколько кварталов продастся остаток. В примере квартал хранения стоил 6,5% стоимости товара. При нынешнем темпе остаток сушилки продаётся больше двух лет, вазы - почти три года, и при тех же тарифах хранение за это время съест у сушилки всю прибыль остатка, у вазы - большую часть.
Источники
- Справка Wildberries: «Отчёт «Платное хранение»».
- Справка Wildberries: «Детализация еженедельного отчёта реализации».
- Справка Wildberries: «Штрафы, удержания и другие взыскания для продавцов на Wildberries».
- Пример - демо-таблица селлера, условные данные.
Если хотите, чтобы это сделали мы
Юнит-экономика по факту: прибыль по каждому артикулу за 3 месяца после всех удержаний и решение - растить, поднять цену, урезать рекламу, выводить. Срок - 5-7 дней.
Telegram @followthedata_team · team@followthedata.ru · followthedata.ru