Прибыль на маркетплейсе: семь мест, где расчёт расходится с деньгами на счёте
Коротко. Если прибыль в таблице больше, чем приходит на счёт, проверьте семь мест расчёта. Четыре завышают прибыль напрямую: её считают от заказов, забывают возвраты прошлых месяцев и логистику невыкупленных заказов, выручку берут от своей цены. Пятое, ДРР из рекламного кабинета, завышает прибыль, если рекламу в таблице считают через этот процент. Ещё два общую прибыль не меняют, но искажают картину по артикулам и спросу: хранение и штрафы делят «на всех», дни без остатка не замечают. Основа проверки - детализация отчёта о реализации за три месяца; к ней понадобятся воронка продаж, расход на рекламу, остатки по дням и отчёты о хранении и приёмке.
Все проверки сделаны на отчётах Wildberries. Примеры в статье трёх видов. Доли и пропорции взяты из настоящего недельного отчёта о реализации за сентябрь 2026 года: один кабинет, 198 продаж. У вас цифры будут другими. Суммы в рублях за квартал - из нашего примера разбора на демо-данных, это отмечено в тексте. Примеры на круглых цифрах подписаны как примеры.
Сначала про цену: три суммы в одном отчёте
В отчёте о реализации три разные суммы, и любую из них легко принять за выручку.
- Цена продавца с его скидкой - то, что вы поставили в кабинете. В отчёте это колонка «Цена розничная с учетом согласованной скидки».
- Сколько заплатил покупатель - в отчёте это колонка «Вайлдберриз реализовал Товар (Пр)». Она меньше вашей цены на скидку площадки (СПП).
- К перечислению продавцу - колонка «К перечислению Продавцу за реализованный Товар». Это деньги покупателя после вознаграждения площадки и эквайринга, но до логистики, хранения и штрафов.
В отчёте, который мы разбирали, одна из продаж в пересчёте на тысячу рублей цены выглядела так: 1 000 → 710 → 560. Цена продавца, деньги покупателя, сумма к перечислению.
По сумме за всю неделю пропорции близкие: 1 000 → 663 → 566. Покупатели заплатили 66% от цены продавца, к перечислению вышло 57%.
Отсюда поправка: выручка в управленческом учёте - это то, что заплатил покупатель. Цена из кабинета остаётся ориентиром.
1. Заказы вместо выкупов
Заказ ещё не деньги: деньги появляются только после выкупа. Если таблица считает прибыль от заказов, она считает и то, что покупатели не заберут.
Пример на круглых цифрах. Заказов за месяц на 3 млн ₽, выкуп 62%. Выкупили на 1,86 млн. Если считать маржу 25% от заказов, выходит 750 тыс. ₽. От выкупов - 465 тыс. Разница 285 тыс. ₽ появилась только из-за того, от какой цифры считали.
Как проверить. В воронке продаж возьмите заказы и выкупы по каждому артикулу за одинаковый период. Артикулы с самым низким выкупом смотрите отдельно: у них заказы и деньги расходятся сильнее всего.
2. Возвраты приходят после закрытия месяца
Товар продан в июне, возврат оформлен в июле. Недельные отчёты за июнь уже сформированы, поэтому возврат попадёт в отчёт той недели, когда его провели. Июнь закрыт с хорошей цифрой, а июль получает минус, которого не ждали.
В недельном отчёте, который мы разбирали, на 198 продаж пришлось 23 возврата. По сумме к перечислению это 11% от продаж той же недели.
Как проверить. В детализации отфильтруйте строки возвратов за месяц и сложите их. Потом по каждому возврату найдите исходную продажу того же товара и посмотрите, в каком месяце она была. Возвраты по продажам из уже закрытых месяцев - это выручка, которую вы записали и которой нет.
Как считать дальше. Либо привязывать возврат к месяцу исходной продажи и пересчитывать закрытые месяцы, либо закладывать процент возвратов по каждой категории в текущий месяц. Главное - выбрать одно правило и не менять его.
3. Логистика невыкупленных заказов
Покупатель отказался от товара в пункте выдачи. Продажи нет, а доставка туда и обратно списана с продавца. В таблице по артикулам эта логистика часто никуда не попадает: к продаже её привязать нельзя, продажи не было.
В реальном отчёте логистика за неделю составила 25% от денег покупателей, или около 165 ₽ на каждую тысячу рублей цены продавца. Сюда входит доставка и проданных, и отказных заказов.
В примере разбора на демо-данных (кабинет WB, 40 артикулов, квартал) логистика невыкупов - 415 тыс. ₽ при прибыли 515 тыс. Это четыре пятых прибыли кабинета за тот же квартал.
Как проверить. В детализации у строк логистики указан вид: доставка при продаже, при отмене, обратная при возврате. Сложите логистику по отменам и возвратам отдельно и разделите на число выкупленных штук того же артикула. Получится, сколько каждая проданная единица платит за чужие отказы.
4. Хранение, штрафы и удержания «на всех»
Хранение, платная приёмка, штрафы и прочие удержания приходят в отчёте отдельными строками. Самый простой способ - разделить их по артикулам пропорционально выручке. Тогда ходовой товар платит за тот, что лежит.
В недельном отчёте эти четыре статьи вместе дали 8% от суммы к перечислению. Немного, пока они размазаны по всем артикулам.
В демо-разборе два артикула-залежи держали 268 тыс. ₽ в товаре и за лето набрали 17 тыс. ₽ хранения. При делении по выручке их хранение досталось бы ходовым артикулам.
Как проверить. У Wildberries платное хранение и платная приёмка выгружаются отдельными отчётами по артикулам. Берите суммы оттуда. По выручке делите только то, что действительно общее и не привязано к товару.
5. ДРР из рекламного кабинета
Рекламная статистика Wildberries считает заказы, выкупов в ней нет. Часть заказов не выкупят, поэтому доля рекламных расходов в кабинете выглядит лучше, чем по деньгам.
Пример на круглых цифрах. Реклама 100 тыс. ₽, заказов с неё на 1 млн. В кабинете ДРР 10%. Выкуп 60% - значит, денег пришло на 600 тыс., и реклама стоила 16,7% от них.
В демо-разборе 194 тыс. ₽ рекламного расхода за квартал пришлось на заказы, которые потом не выкупили.
Как проверить. Возьмите расход на рекламу по артикулу и поделите на выкупы этого артикула в рублях. Держите в таблице обе цифры рядом: ДРР от заказов нужен, чтобы управлять ставками, ДРР от выкупов - чтобы понимать прибыль.
6. Выручка от своей цены
Это та самая лесенка 1 000 → 710 → 560 из одной строки отчёта. Если в юнит-экономике стоит цена из кабинета, комиссия и логистика считаются в процентах от суммы, которой никто не платил.
Есть представление, что площадка рассчитывается с продавцом от его цены, а скидку покупателю берёт на себя. В отчёте, который мы разбирали, в типичной продаже (по медиане из 198) сумма к перечислению составила 87% от денег покупателя и 56% от цены продавца. В 9 продажах из 198 она оказалась больше, чем заплатил покупатель.
Как проверить. По строкам продаж в детализации сложите три колонки за один период: цену со скидкой продавца, «реализовал товар» и «к перечислению». Посмотрите, от какой из них считает ваша таблица.
7. «Перестал продаваться», а товара не было
Пример на круглых цифрах. Артикул продавался по 30 штук в день, а в среднем за следующий месяц вышло 12. Напрашивается вывод: спрос упал, надо снижать цену или усиливать рекламу. Но если товара не было на складе 18 дней из 30, среднее просядет и при прежнем спросе.
В демо-разборе весной набралось 13 дней без остатка. Потерянная прибыль - 51 тыс. ₽. Летом таких дней было ноль, и это тоже результат проверки: здесь всё в порядке.
Как проверить. Считайте продажи в день только по дням, когда товар был в наличии. Сравните со средним по календарю. Если разница заметная, дело в поставках: спрос остался прежним. Недополученное в рублях: продажи в день при наличии, умноженные на дни без остатка и на прибыль с одной штуки.
Как проверить всё это за вечер
- Скачайте детализацию отчёта о реализации, лучше за три месяца: за один часть возвратов и удержаний не успевает дойти до отчёта.
- Сгруппируйте строки по колонке «Обоснование для оплаты». Группы будут примерно такие: продажи, возвраты, логистика, хранение, приёмка, штрафы, удержания. Запишите суммы.
- По строкам продаж сложите три колонки цены из раздела про три суммы.
- Возьмите воронку за тот же период: заказы и выкупы по артикулам.
- Возьмите расход на рекламу по артикулам, остатки по дням и отчёты о платном хранении и приёмке.
- Пройдите по семи пунктам. Напротив каждого - сумма в рублях или пометка «в норме».
В итоговую разницу идут пункты 1, 2, 3 и 6: они завышают прибыль. Пункт 5 добавьте, если рекламу в таблице считали через ДРР из кабинета. Пункт 4 общую прибыль не меняет: он показывает, какие артикулы на самом деле в минусе. Пункт 7 в разницу не входит: это недополученные продажи, запишите их отдельной строкой.
В итоге должна получиться одна строка: прибыль по вашей таблице, прибыль после поправок и разница между ними. Если разницы нет - учёт в порядке.
Если отчёт у вас выгружается по API собственным скриптом и с середины июля 2026 года перестал обновляться, проверьте, какой метод вызывает скрипт. Старый метод отчёта о реализации отключён 15 июля, вместо него работает новый.
Пример готового разбора на демо-данных
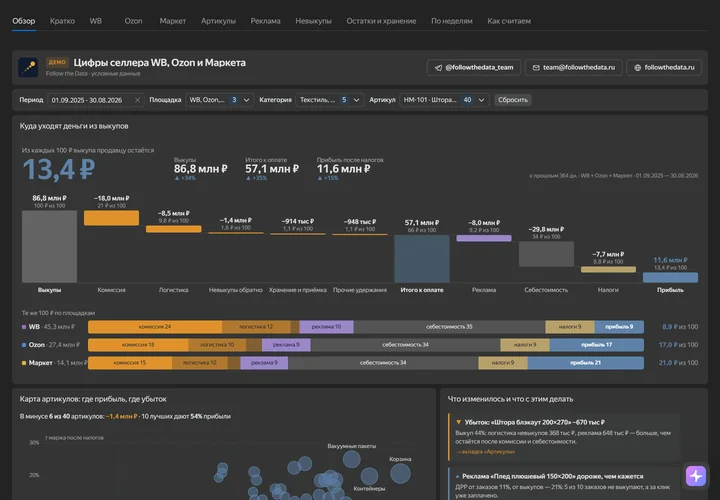
Мы сделали пример такого разбора на демо-данных: кабинет WB, 40 артикулов, лето 2026 года против весны. Компания и цифры условные, расчёт со всеми формулами - в таблице по ссылке ниже.
- Выкупы за квартал - 10,51 млн ₽, прибыль после налогов - 515 тыс. ₽, или 4,9%.
- В минусе 7 артикулов из 40, вместе они съели 287 тыс. ₽.
- Логистика невыкупов - 415 тыс. ₽.
- Реклама на невыкупленные заказы - 194 тыс. ₽.
- Залежи: 268 тыс. ₽ в товаре и 17 тыс. ₽ хранения.
Открыть пример разбора, PDF на 6 страниц · Таблица расчёта со всеми формулами · Демо-дашборд селлера
Вопросы
Что считать выручкой на Wildberries?
Для управленческого учёта - сумму, которую заплатил покупатель: колонка «Вайлдберриз реализовал Товар (Пр)». Цена со скидкой продавца больше на скидку площадки, «к перечислению» меньше на вознаграждение площадки и эквайринг.
С какой суммы платить налог?
Это вопрос к вашему бухгалтеру: ответ зависит от налогового режима и от того, как оформлены документы. В управленческой таблице держите налог отдельной строкой и ставку подтверждайте у бухгалтера.
Почему сервис аналитики и кабинет показывают разные цифры?
Обычно из-за правил расчёта: один считает от заказов, другой от выкупов, периоды закрываются по-разному, удержания делятся по своим формулам. По опросу Альфа-Банка, о котором в сентябре 2026 года писал RB.ru, 73% продавцов находили ошибки в данных сервисов аналитики, 62% периодически перепроверяют их вручную. Размер выборки в публикации не раскрыт.
За какой период смотреть?
Лучше три месяца. За один месяц часть возвратов и удержаний не успевает дойти до отчёта.
На других площадках то же самое?
Мы проверяли расчёт на отчётах Wildberries. На других площадках логика похожая: заказы и выкупы, возвраты, логистика отказов. Отчёты и названия колонок там свои. У Ozon аналитика возвратов и отмен в кабинете доступна с подпиской Premium.
Что делать, если всё сошлось?
Ничего менять не нужно. Запишите правила, по которым считали, чтобы через полгода посчитать так же.
Источники
- Справка Wildberries для продавцов: детализация еженедельного отчёта реализации.
- RB.ru, 24.09.2026: опрос Альфа-Банка о сервисах аналитики продаж.
- Недельный отчёт о реализации Wildberries за сентябрь 2026 года: один кабинет, 198 продаж. В статье только доли и пересчёт на тысячу рублей цены, без названия продавца и артикулов.
- Пример разбора на демо-данных: PDF и таблица расчёта.
Факты об отчётах и API Wildberries проверены в сентябре-октябре 2026 года. Площадки меняют названия колонок и методы, сверяйтесь со справкой в кабинете.
Если хотите, чтобы это сделали мы
Разбор цифр: присылаете отчёт о реализации и воронку за 1-3 месяца или даёте API-ключ только на чтение. Через 3-5 дней - PDF с суммами в рублях по семи проверкам и созвон на 30-45 минут. Пароли от кабинета не нужны.
Telegram @followthedata_team · team@followthedata.ru · followthedata.ru