Как распределить общие расходы по направлениям и увидеть, какое из них зарабатывает
Коротко. Сначала отнесите на каждое направление расходы, которые исчезнут вместе с ним, и посчитайте его маржинальную прибыль: выручка минус себестоимость и эти расходы. Общие расходы делите по одному записанному показателю (базе) или показывайте отдельной строкой. Закрывать направление или развивать, решайте по ответу на вопрос «что исчезнет, если его закрыть», а не по прибыли после распределения. В примере ниже одно и то же направление даёт +0,6 млн ₽ при делении по маржинальной прибыли и −2,2 млн ₽ при делении по выручке.
Шаг 1. Отделите прямые расходы от общих
Прямой расход исчезнет, если направление закрыть: доставка заказов, комиссия площадки, эквайринг в магазине. Общий расход останется: бухгалтер, директор, офис. Прямые расходы не распределяют, их целиком относят на своё направление.
Пример - условная компания, которая торгует стройматериалами: опт, два магазина, интернет-магазин и маркетплейсы. За 12 месяцев прямые расходы направлений - 19,5 млн ₽, и почти половина приходится на маркетплейсы: комиссия, логистика, хранение. После себестоимости маркетплейсы оставляют 41% своей выручки, после прямых расходов - 11%.
Как проверить у себя. Возьмите платежи за месяц и по каждой статье задайте один вопрос: исчезнет ли расход, если закрыть направление? Если да, это прямой расход. Так из «общих» могут уйти, например, зарплата продавцов и аренда торгового зала.
Шаг 2. Посчитайте, что направление приносит до общих расходов
Маржинальная прибыль направления - это выручка минус себестоимость и прямые расходы. Она показывает, сколько направление приносит на покрытие общих расходов и на прибыль. Её доля в выручке - маржа. Подробнее о марже по направлениям - в статье «Пять цифр собственника».
Маржинальная прибыль в примере за год, с сентября 2025 по август 2026 (расчёт по демо-таблице, данные условные):
- опт: 36,7 млн ₽, маржа 19%;
- магазины: 24,9 млн ₽, маржа 30%;
- интернет-магазин: 9,3 млн ₽, маржа 27%;
- маркетплейсы: 3,3 млн ₽, маржа 11%.
Итого: 74,2 млн ₽.
Общие расходы за тот же год - 60,8 млн ₽: зарплата, аренда, реклама и прочее. Они забирают 82% маржинальной прибыли, компании остаётся 13,5 млн ₽ до налогов (из округлённых сумм выйдет 13,4).
Как проверить у себя. Сложите маржинальную прибыль направлений и вычтите общие расходы. Должна получиться прибыль компании до налогов из вашего отчёта. Не сошлось - например, какой-то расход посчитан дважды или потерян.
Шаг 3. Посчитайте результат двумя базами
База распределения - показатель, пропорционально которому делят общие расходы. Например, доля направления в выручке или в маржинальной прибыли. От выбора может зависеть не только сумма, но и знак результата.
Маркетплейсы в примере дают 9,0% выручки и 4,4% маржинальной прибыли. По выручке на них ляжет 5,5 млн ₽ общих расходов, по марже - 2,7 млн ₽. Результат направления - его маржинальная прибыль минус эта сумма.
Результат направлений до налогов, если делить по маржинальной прибыли:
- опт: 6,7 млн ₽;
- магазины: 4,5 млн ₽;
- интернет-магазин: 1,7 млн ₽;
- маркетплейсы: 0,6 млн ₽.
Если делить по выручке:
- опт: 2,3 млн ₽;
- магазины: 10,1 млн ₽;
- интернет-магазин: 3,2 млн ₽;
- маркетплейсы: −2,2 млн ₽.
Итого в обоих случаях: 13,5 млн ₽.
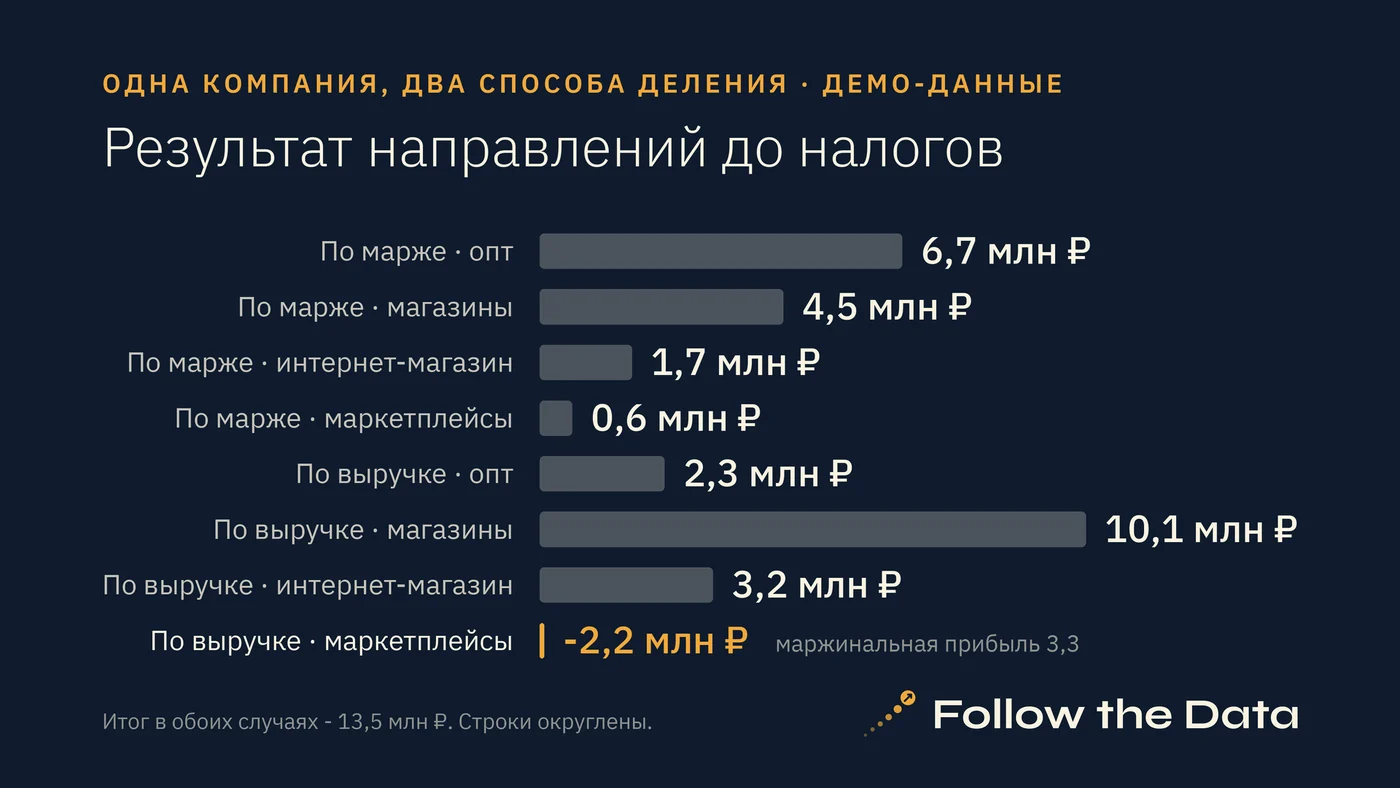
Строки округлены, поэтому их сумма может отличаться от итога на 0,1 млн ₽.
Распределение не меняет прибыль компании, оно только делит её между направлениями. По выручке маркетплейсы убыточны. По марже прибыльны все: само деление оставляет каждому направлению одни и те же 18% его маржинальной прибыли, поэтому нового такая цифра не сообщает.
Как проверить у себя. Посчитайте результат каждого направления двумя базами. Если знак меняется, эта цифра для решения о направлении не годится.
Что исчезнет, если закрыть направление
На этот вопрос распределение не отвечает. Уберите из расчёта выручку, себестоимость и прямые расходы направления, а общие расходы оставьте как есть.
Без маркетплейсов компания из примера теряет 3,3 млн ₽ маржинальной прибыли в год: прибыль до налогов падает с 13,5 до 10,2 млн ₽. Направление, убыточное при делении по выручке, каждый месяц приносит около 270 тыс. ₽ на общие расходы.
Отсюда порог. Закрывать направление есть смысл, только если вместе с ним уйдёт больше расходов, чем оно приносит: здесь - больше 270 тыс. ₽ в месяц до налогов. Например, люди, которые заняты только этим направлением, и его реклама. Такие расходы на шаге 1 должны были стать прямыми. Поэтому шаг 1 важнее выбора базы.
Как проверить у себя. Выпишите людей и договоры, которые уйдут вместе с направлением, и сложите их стоимость за месяц. Сравните с маржинальной прибылью направления за месяц.
Какую базу выбрать
- Перенесите из общих расходов в прямые всё, что относится к одному направлению.
- Расходы с понятным измерителем делите по нему: склад - по объёму отгрузок, бухгалтерию - по числу документов.
- Остаток показывайте отдельной строкой «общие расходы» или делите одной базой, одинаковой для всех месяцев.
Начинать стоит с зарплаты. В примере это 39,2 млн ₽ из 60,8 млн ₽ общих расходов, почти две трети, и в выписке банка она идёт без разбивки по направлениям.
Для налога на прибыль при методе начисления такой случай описан в Налоговом кодексе: расходы, которые нельзя отнести к одному виду деятельности, делят пропорционально доле дохода. В управленческом учёте базу выбираете вы. Запишите её и не меняйте от месяца к месяцу, иначе результаты направлений за разные месяцы нельзя сравнить.
Как считать выручку направлений по дням - в статье про план-факт выручки.
Как проверить у себя. Найдите в отчёте за прошлый месяц, по какой базе поделены общие расходы. Если это нигде не записано, запишите до следующего закрытия месяца.
Вопросы
Делить по выручке или по маржинальной прибыли?
Для решений не подходит ни одна база. По выручке хуже выглядят направления с маржой ниже средней по компании. По марже, если компания в целом в прибыли, прибыльными выходят все направления с положительной маржой. Для отчёта возьмите одну базу.
Можно ли не распределять общие расходы совсем?
Да. Сравнивайте направления по маржинальной прибыли, а общие расходы показывайте одной строкой. Распределять нужно, когда считаете полную себестоимость, например для цены в тендере.
Что делать с налогами?
Налог, который считается от выручки направления, относите на него напрямую. В примере налоги и взносы - 3% выручки, у маркетплейсов это 0,9 млн ₽ в год: больше, чем весь результат направления «по марже» до налогов (0,6 млн ₽).
Как часто пересматривать базу?
Не чаще раза в год. Когда меняете, пересчитайте прошлые месяцы по новой базе, иначе смена правила будет выглядеть как изменение в бизнесе.
Источники
- Статья 272 Налогового кодекса РФ, пункт 1: как делят расходы между видами деятельности при расчёте налога на прибыль. КонсультантПлюс.
- Пример: управленческий учёт в Google Таблицах: расчёт сделан по листам «Продажи» и «Банк» демо-таблицы. Данные условные.
Если хотите, чтобы это собрали мы
Собираем панель собственника: выручка к плану, маржа по направлениям, деньги и дебиторка на одной странице. Правила расчёта, в том числе как делим общие расходы, записываем в отдельный документ. Срок: 3-6 недель после получения всех доступов, в базовом составе до трёх источников. Если направлений два-три и расходы уже разнесены по ним в таблице, расчёта из статьи может хватить и без нас.
Telegram @followthedata_team · team@followthedata.ru · followthedata.ru