ОПиУ и ДДС: в чём разница и как связать прибыль с деньгами на счёте
Коротко. Прибыль и деньги на счёте - разные цифры, и верны обе: в демо в июне прибыль 1,9 млн ₽, а денег стало на 7,7 млн меньше, в основном потому, что клиенты опта ещё не заплатили за отгруженное, а собственнику выплатили дивиденды. ОПиУ, отчёт о прибылях и убытках, отвечает «заработали ли мы за месяц»: выручка в нём по дате отгрузки, себестоимость - того товара, что продан в этом месяце. ДДС, движение денежных средств, отвечает «сколько денег пришло и ушло» по датам в выписке. Разница раскладывается на строки: дебиторка, разница оплат поставщикам и себестоимости, дивиденды, налоги и остальное. ОПиУ смотрят после закрытия месяца для решений о ценах и расходах, деньги - чаще и вперёд.
Цифры ниже - демо-данные условной компании стройматериалов: опт, магазины, интернет-магазин, маркетплейсы.
1. ОПиУ: заработали ли за месяц
Отгрузка июня попадает в июнь, даже если клиент заплатит через 45 дней, а себестоимость - только проданного в июне товара.
Июнь 2026, тыс. ₽:
- выручка: 38 008;
- себестоимость проданного: −27 483;
- прямые расходы направлений (доставка, эквайринг, комиссии площадок): −2 238;
- зарплата, аренда, реклама и прочее: −5 225;
- налоги и взносы (условно 3% выручки): −1 140.
Прибыль: 1 922 тыс. ₽.
Из 100 ₽ выручки осталось около 5 ₽ прибыли: по этой цифре решают, поднимать ли цены и держать ли скидку.
Как проверить у себя. Возьмите выручку закрытого месяца по дате отгрузки и вычтите себестоимость проданного товара. Если вычесть платежи поставщикам вместо себестоимости, получится смесь двух отчётов: в июне демо прибыль была бы 0,1 млн ₽ вместо 1,9 млн.
2. ДДС: сколько денег пришло и ушло
ДДС считает деньги по дате в выписке, и июнь в нём в минусе: пришло 30,9 млн ₽, ушло 38,6 млн, чистый поток (пришло минус ушло) - минус 7,7 млн.
При этом по ОПиУ июнь - второй по прибыли месяц года после июля: деньги за заработанное ещё не пришли, а часть ушла мимо ОПиУ.
Как проверить у себя. Остаток на начало месяца плюс чистый поток должен дать остаток на конец по выписке до рубля. В демо за июнь: 12 974 042 − 7 664 326 = 5 309 716 ₽. Если не сходится, проверьте, все ли операции попали в ДДС и нет ли лишних.
3. Лист сверки: от прибыли к деньгам
Похожий способ международный стандарт называет косвенным методом: прибыль корректируют на изменения в запасах, дебиторской и кредиторской задолженности.
Июнь 2026, тыс. ₽:
- прибыль по ОПиУ: 1 922;
- дебиторка опта выросла: −5 310;
- поставщикам заплатили больше себестоимости проданного: −1 811;
- дивиденды собственнику (в демо - 3 млн ₽ раз в квартал): −3 000;
- налоги, начислено больше, чем заплачено: +61;
- остальное (сроки выплат площадок и прочее): +474.
Чистый поток по ДДС: −7 664 тыс. ₽.
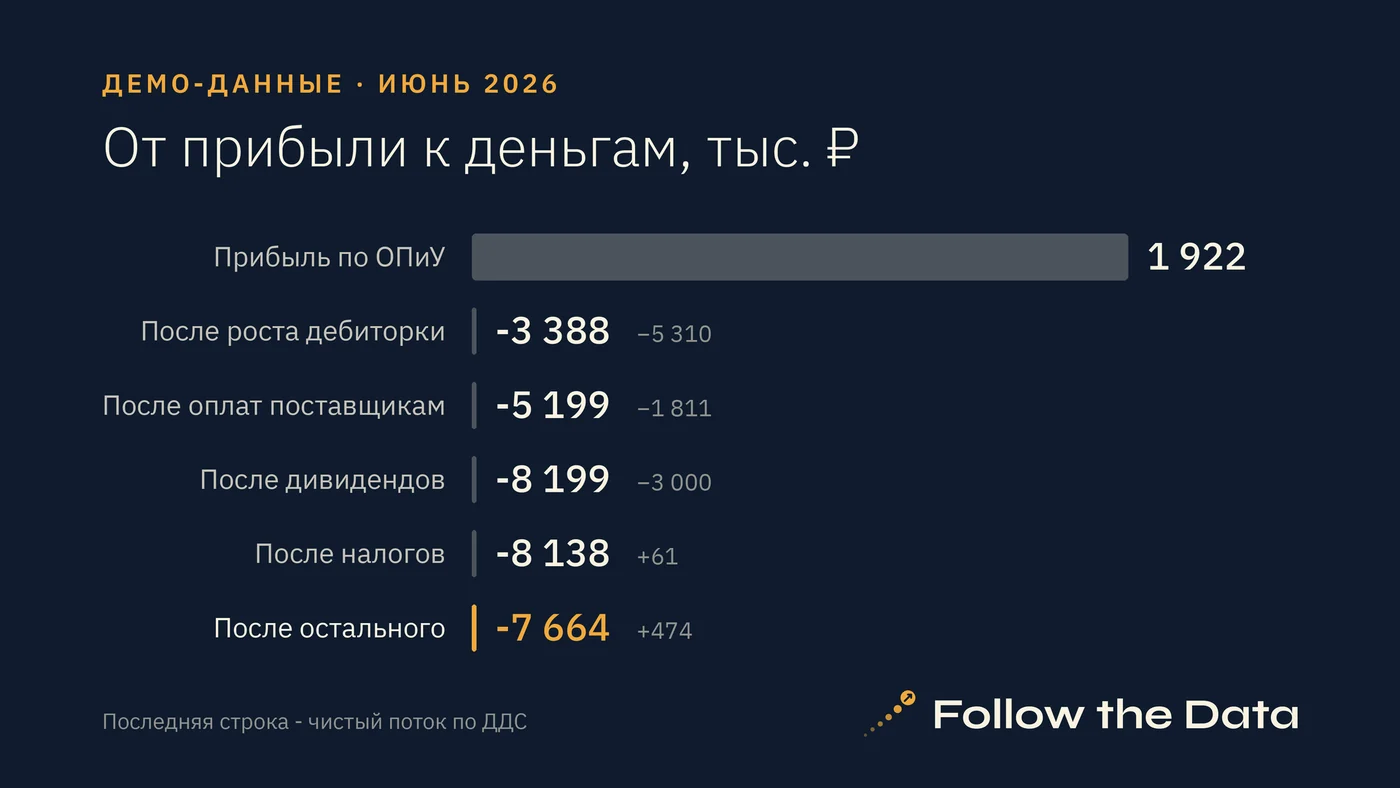
Весь разрыв между прибылью и деньгами - 9,6 млн ₽, от плюс 1,9 до минус 7,7 млн, - дают три строки: дебиторка, поставщики и дивиденды, с запасом. Налоги и остальное немного уменьшают разрыв.
Главная строка - дебиторка, долг клиентов за отгруженное. Она выросла на 5,31 млн ₽: 2,95 млн - рост просрочки, почти вся она у одного клиента, который в июне не заплатил ни разу, и 2,36 млн - рост счетов, срок оплаты которых не наступил. Поэтому её разбирают по клиентам.
Поставщикам в июне заплатили на 1,8 млн ₽ больше себестоимости проданного; за запас или за прошлые поставки, из выписки не видно. В апреле и мае было наоборот, платежи на 3,2 и 3,9 млн ₽ меньше себестоимости, поэтому эту строку смотрят за несколько месяцев.
Как проверить у себя. Посчитайте строки за закрытый месяц, сложите с прибылью и сравните с чистым потоком по выписке. «Остальное» - то, что не объяснили другие строки: в июне это 5% разрыва. Если оно большое, в сверке не хватает строки. Рост дебиторки посчитайте двумя путями: по списку неоплаченных счетов и как выручку опта минус оплаты опта за месяц. На июне разница - 13 ₽; если у вас больше округления, ищите потерянный счёт или оплату.
4. Тот же разрыв бывает в обратную сторону
В августе прибыль 1,7 млн ₽, близко к июню, а денег стало на 3,8 млн ₽ больше. Из разрыва в 2,1 млн дебиторка дала 1,9 млн, только с другим знаком: клиенты заплатили за прошлые отгрузки, и долг опта снизился.
По ОПиУ июнь и август близки, а по ДДС между ними 11,5 млн ₽. Поэтому по одному месяцу ДДС не видно, заработали ли: смотрите, какая строка сверки дала разницу.
В демо-таблице «Весь бизнес» эта сверка - блок «Прибыль и деньги за месяц» на листе «Обзор», месяц выбирается списком.
Как проверить у себя. Соберите сверку за три закрытых месяца подряд. Если одна строка все три месяца с минусом, разберите её отдельно: растущую дебиторку - в отчёте по должникам, оплаты поставщикам - по остаткам товара. В демо дебиторка росла пять месяцев подряд, с февраля по июнь; с апреля по июнь - на 3,4, 2,7 и 5,3 млн ₽. По деньгам апрель и май при этом были в плюсе: одного ДДС для этого сигнала мало.
5. Какой отчёт когда смотреть
- Выгодно ли работаем, какое направление тянет вниз - ОПиУ за закрытый месяц: только в нём выручка и себестоимость одного периода. Прибыль направления видна после распределения общих расходов.
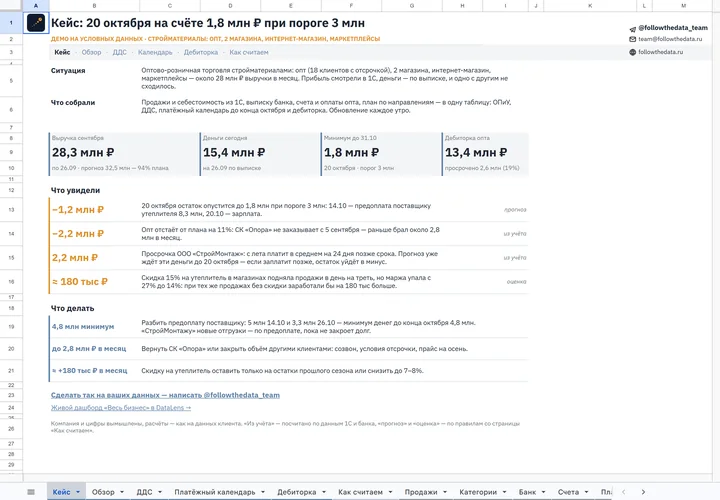
- Хватит ли денег на зарплату и поставщикам - деньги вперёд по дням, то есть платёжный календарь: прошлый ДДС на это не ответит. Календарь демо на 26 сентября видит за 24 дня: 20 октября останется 1,8 млн ₽ - ниже порога 3 млн, заданного в настройках.
- Можно ли выплатить дивиденды - оба: прибыль за период по ОПиУ и остаток после платежей по календарю.
Как проверить у себя. Возьмите последнее решение о деньгах и проверьте, по какому отчёту его принимали. Маржа по направлениям и деньги на месяц вперёд - из пяти цифр собственника.
Вопросы
Можно ли обойтись одним ДДС, если бизнес небольшой?
Без отсрочек, запасов и дивидендов два отчёта близки. В рознице демо деньги июня разошлись с выручкой за вычетом прямых расходов на 0,3 млн ₽, а у опта одна строка дебиторки - 5,3 млн.
Почему дивидендов нет в ОПиУ?
В демо дивиденды стоят под прибылью строкой «справочно» и из неё не вычитаются, в ДДС это обычный платёж.
Почему строка «налоги» в сверке маленькая?
В демо налоги и взносы начисляются в месяце продажи, а платятся в следующем: строка в сверке июня - разница между ними, 61 тыс. ₽. Она маленькая, потому что выручка мая и июня близка. Какие налоги и в какие сроки платит ваша компания, решает бухгалтер.
Что делать, если «остальное» в сверке большое?
Искать операцию вне всех строк: кредит, оборудование, возврат клиенту, перевод между своими счетами.
Источники
- Демо-таблица «Весь бизнес - управленческий учёт», листы «Обзор», «ДДС», «Как считаем»: https://followthedata.ru/primery/upravlencheskiy-uchet-google-sheets/
- МСФО (IAS) 7 «Отчёт о движении денежных средств», пункты 18 и 20 - косвенный метод: https://legalacts.ru/doc/mezhdunarodnyi-standart-finansovoi-otchetnosti-ias-7-otchet/
Если хотите, чтобы это собрали мы
Собираем панель собственника: выручка к плану, маржа по направлениям, деньги на месяц вперёд и дебиторка на одной странице. Правила расчёта записываем в документ, расхождения с 1С и банком показываем с суммой. Срок - 3-6 недель, подробнее - на странице «Панель собственника».
Telegram @followthedata_team · team@followthedata.ru · followthedata.ru